

Tra cứu nợ thuế hải quan trực tuyến giúp doanh nghiệp kiểm soát nghĩa vụ tài chính, ngăn ngừa rủi ro cưỡng chế thông quan, và chủ động dòng tiền xuất nhập khẩu. LogiLink hướng dẫn chi tiết quy trình tra cứu nợ thuế chính xác trên Cổng thông tin Tổng cục Hải quan để bạn quản lý số liệu thuế minh bạch.
Hướng dẫn tra cứu nợ thuế hải quan chi tiết trên Cổng thông tin Tổng cục Hải quan
Quy trình tra cứu nợ thuế hải quan trực tuyến trên Cổng thông tin điện tử Tổng cục Hải quan gồm 3 bước thực hiện: truy cập hệ thống, nhập thông tin xác thực, và kiểm tra phân loại số thuế còn nợ. Doanh nghiệp có thể tra cứu dữ liệu liên tục 24/7 trên các thiết bị có kết nối mạng internet.
Bước 1: Truy cập Cổng thông tin điện tử của Tổng cục Hải quan
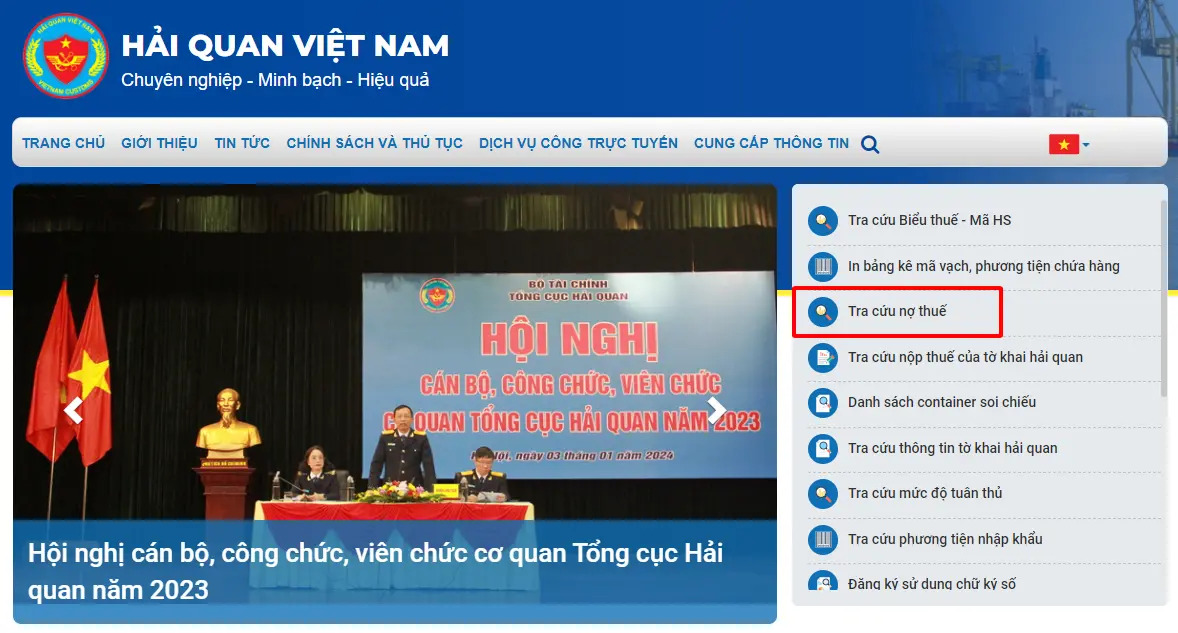
Bạn truy cập trực tiếp Cổng thông tin điện tử chính thức của Tổng cục Hải quan tại địa chỉ https://www.customs.gov.vn. Bạn tìm mục Tra cứu nợ thuế tại thanh tiện ích dịch vụ công trực tuyến ở góc phải màn hình.
Bạn cần kiểm tra chính xác địa chỉ tên miền chính thức của cơ quan hải quan trước khi thực hiện tra cứu. Việc xác minh đúng tên miền giúp doanh nghiệp bảo mật thông tin tài chính và phòng tránh các trang web giả mạo đánh cắp dữ liệu.
Bước 2: Nhập thông tin doanh nghiệp để tra cứu
Biểu mẫu tra cứu nợ thuế hiển thị 3 trường thông tin bắt buộc sau khi bạn chọn tính năng tra cứu:
Mã doanh nghiệp: Nhập chính xác mã số thuế của doanh nghiệp gồm 10 hoặc 13 chữ số đã đăng ký với cơ quan thuế.
Số chứng minh thư hoặc CCCD: Nhập số chứng minh nhân dân hoặc căn cước công dân của người đại diện theo pháp luật, bảo đảm trùng khớp với thông tin trên Giấy chứng nhận đăng ký kinh doanh.
Mã xác thực: Nhập chính xác dãy ký tự captcha bảo mật hiển thị trên màn hình. Bạn nhấn biểu tượng làm mới để nhận mã khác nếu mã captcha khó đọc.
Bước 3: Xem và lấy thông tin chi tiết số thuế còn nợ
Hệ thống tự động trích xuất bảng tổng hợp nợ thuế sau khi bạn chọn nút Xem thông tin. Dữ liệu nợ thuế hải quan được phân loại theo 4 mã màu tương ứng với từng trạng thái pháp lý:
Nợ trong hạn (Màu xanh): Các khoản thuế phát sinh vẫn nằm trong thời hạn nộp theo quy định pháp luật.
Nợ quá hạn từ 1 đến 30 ngày (Màu vàng): Khoản nợ thuế chậm nộp cấp độ 1, bắt đầu bị tính tiền phạt chậm nộp 0,03% mỗi ngày và cần ưu tiên thanh toán sớm.
Nợ quá hạn từ 31 đến 84 ngày (Màu cam): Khoản nợ thuế chậm nộp cấp độ 2, doanh nghiệp có nguy cơ bị chuyển hồ sơ sang diện áp dụng biện pháp cưỡng chế hành chính.
Nợ cưỡng chế (Màu đỏ): Khoản nợ thuế quá hạn trên 90 ngày, cơ quan hải quan đã ban hành quyết định áp dụng biện pháp cưỡng chế thu thuế.
Bạn nhấn nút Lưu file để tải bảng kết quả về máy tính phục vụ công tác thanh toán, đối chiếu kế toán, và lưu trữ hồ sơ theo thời hạn 5 năm quy định tại Luật Hải quan 2014.
Tầm quan trọng của việc tra cứu nợ thuế hải quan đối với doanh nghiệp xuất nhập khẩu
Tra cứu nợ thuế hải quan định kỳ mang lại 4 lợi ích thiết thực cho doanh nghiệp: tuân thủ nghiêm ngặt quy định pháp luật, chủ động dòng tiền, ngăn chặn rủi ro dừng thông quan, và bảo vệ uy tín tín dụng thương mại.
Căn cứ theo Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13 và Luật Quản lý thuế số 38/2019/QH14, doanh nghiệp có nghĩa vụ nộp thuế đầy đủ và đúng hạn. Việc tra cứu thường xuyên giúp bạn nắm bắt chính xác từng sắc thuế phát sinh, gồm thuế nhập khẩu, thuế giá trị gia tăng (VAT), và các khoản phí hải quan liên quan.
Doanh nghiệp duy trì kiểm soát nợ thuế sẽ tránh được nguy cơ ách tắc tờ khai tại các cửa khẩu, cảng biển trọng điểm như Cát Lái, Cái Mép – Thị Vải, hoặc sân bay Tân Sơn Nhất. Hệ thống thông quan tự động VNACCS/VCIS chỉ giải phóng luồng xanh khi doanh nghiệp không có tiền nợ thuế quá hạn.
Hoạt động đối soát định kỳ còn giúp doanh nghiệp phát hiện sớm các chênh lệch số liệu giữa sổ sách kế toán nội bộ và hệ thống của hải quan, loại bỏ các khoản phạt tiền chậm nộp tích lũy. Lịch sử nộp thuế minh bạch cũng tạo điều kiện thuận lợi khi doanh nghiệp làm việc với ngân hàng về bảo lãnh thuế và hạn mức tín dụng.
Thuế hải quan là gì và bao gồm những loại nào?
Thuế hải quan là các khoản nghĩa vụ tài chính bắt buộc áp dụng đối với hàng hóa vận chuyển qua biên giới quốc gia, do cơ quan hải quan trực tiếp quản lý và thu nộp vào ngân sách nhà nước. Hệ thống thuế hải quan hiện hành bao gồm 7 loại thuế chính:
Thuế nhập khẩu: Áp dụng cho hàng hóa nhập khẩu vào thị trường Việt Nam. Thuế suất phụ thuộc vào mã HS, xuất xứ hàng hóa, và các hiệp định thương mại tự do (FTA). Bạn nên nắm vững cách tính thuế nhập khẩu để dự toán chính xác tổng chi phí nhập khẩu lô hàng.
Thuế xuất khẩu: Áp dụng cho một số nhóm hàng hóa xuất khẩu chịu thuế, chủ yếu là tài nguyên khoáng sản, nông sản thô, và kim loại được quy định cụ thể tại Biểu thuế xuất khẩu.
Thuế giá trị gia tăng (VAT): Thu trên giá trị hàng hóa nhập khẩu cộng với thuế nhập khẩu và các loại thuế gián thu khác, với các mức thuế suất phổ biến là 0%, 5%, 8%, hoặc 10% theo quy định của Luật Thuế giá trị gia tăng số 48/2024/QH15.
Thuế tiêu thụ đặc biệt: Áp dụng cho các mặt hàng xa xỉ phẩm hoặc sản phẩm cần hạn chế tiêu dùng như rượu, bia, thuốc lá, và xe ô tô chở người dưới 24 chỗ ngồi.
Thuế bảo vệ môi trường: Áp dụng đối với các mặt hàng có nguy cơ gây tác động tiêu cực đến môi trường sinh thái, bao gồm xăng dầu, túi ni lông thuộc diện chịu thuế, và hóa chất HCFC.
Thuế chống bán phá giá: Thuế nhập khẩu bổ sung áp dụng đối với các sản phẩm nhập khẩu bán phá giá vào Việt Nam, gây thiệt hại đáng kể cho ngành sản xuất nội địa.
Thuế chống trợ cấp và thuế tự vệ: Thuế phòng vệ thương mại bổ sung được áp dụng khi hàng hóa nhập khẩu nhận trợ cấp bất hợp pháp từ chính phủ nước xuất khẩu, hoặc khi khối lượng nhập khẩu gia tăng đột biến đe dọa sản xuất trong nước.
Đối tượng nào chịu thuế và có nghĩa vụ nộp thuế xuất nhập khẩu?
Căn cứ theo Điều 2 và Điều 3 Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13, đối tượng chịu thuế và người nộp thuế được quy định cụ thể gồm 3 nhóm hàng hóa và 5 nhóm đối tượng thực hiện nghĩa vụ.
Đối tượng chịu thuế xuất nhập khẩu bao gồm:
Hàng hóa xuất khẩu, nhập khẩu qua cửa khẩu, biên giới Việt Nam: Gồm toàn bộ hàng hóa mậu dịch thương mại và phi mậu dịch vận chuyển bằng đường biển, đường hàng không, đường bộ, hoặc đường thủy nội địa.
Hàng hóa đưa vào hoặc đưa ra khu phi thuế quan: Hàng hóa mua bán, trao đổi giữa thị trường trong nước với doanh nghiệp chế xuất (EPE) hoặc các khu kinh tế thương mại đặc thù.
Hàng hóa xuất nhập khẩu tại chỗ: Hàng hóa được giao nhận giữa các doanh nghiệp tại Việt Nam theo chỉ định của thương nhân nước ngoài.
Nhóm đối tượng có nghĩa vụ nộp thuế bao gồm:
Chủ hàng hóa xuất khẩu, nhập khẩu: Tổ chức hoặc cá nhân trực tiếp đứng tên chủ quyền trên tờ khai hải quan và chịu trách nhiệm pháp lý cao nhất.
Đại lý làm thủ tục hải quan: Đơn vị được chủ hàng ủy quyền bằng văn bản để đại diện làm thủ tục và nộp thuế thay cho chủ hàng.
Doanh nghiệp bưu chính và chuyển phát nhanh quốc tế: Đơn vị cung ứng dịch vụ chuyển phát chịu trách nhiệm nộp thuế thay cho người gửi hoặc người nhận đối với bưu phẩm, bưu kiện quốc tế.
Tổ chức tín dụng bảo lãnh: Ngân hàng thương mại đứng ra cam kết bảo lãnh nghĩa vụ nộp thuế và phải trích nộp thay khi doanh nghiệp không thanh toán đúng hạn.
Người xuất cảnh, nhập cảnh: Cá nhân mang theo hành lý, quà biếu có định mức vượt mức miễn thuế quy định khi qua cửa khẩu hải quan.
Hậu quả và mức xử phạt khi chậm nộp tiền nợ thuế hải quan
Chậm nộp thuế hải quan dẫn đến 5 hậu quả trực tiếp về pháp lý và chi phí tài chính: phát sinh tiền chậm nộp 0,03% mỗi ngày, áp dụng biện pháp cưỡng chế tài sản, tạm dừng thông quan hàng mới, hạ bậc tín dụng ngân hàng, và công khai danh tính vi phạm.
Tiền chậm nộp thuế: Căn cứ Điều 59 Luật Quản lý thuế số 38/2019/QH14, cơ quan hải quan tính tiền phạt chậm nộp với mức 0,03% mỗi ngày trên tổng số tiền thuế còn thiếu. Tiền phạt được tính lũy kế theo từng ngày quá hạn và tạo áp lực tài chính lớn cho doanh nghiệp.
Tạm dừng thủ tục hải quan: Doanh nghiệp có khoản nợ thuế quá hạn trên 90 ngày sẽ bị hệ thống dừng tiếp nhận đăng ký thủ tục khai báo hải quan cho các lô hàng kế tiếp, làm gián đoạn chuỗi cung ứng sản xuất và giao thương quốc tế.
Biện pháp cưỡng chế hành chính: Theo Luật Quản lý thuế số 38/2019/QH14 và Nghị định 196/2026/NĐ-CP, cơ quan chức năng có quyền phong tỏa tài khoản ngân hàng, tự động trích nộp tiền nợ từ tài khoản, đình chỉ phát hành hóa đơn điện tử, hoặc kê biên tài sản để bán đấu giá thu hồi nợ thuế.
Hạn chế tín dụng: Thông tin nợ thuế cưỡng chế được đồng bộ sang hệ thống xếp hạng tín dụng doanh nghiệp, khiến các ngân hàng thương mại siết chặt điều kiện cho vay hoặc ngừng phát hành thư bảo lãnh thuế.
Tổn hại danh tiếng thương hiệu: Dữ liệu vi phạm nợ thuế được công bố công khai trên Cổng thông tin Tổng cục Hải quan, làm giảm mức độ tín nhiệm của doanh nghiệp đối với đối tác quốc tế và bạn hàng trong nước.
Lưu ý quan trọng khi tra cứu nợ thuế hải quan từ chuyên gia LogiLink
Đội ngũ chuyên gia hải quan LogiLink đúc kết 6 lưu ý kỹ thuật ngắn gọn giúp doanh nghiệp tra cứu và quản lý nợ thuế hải quan chuẩn xác:
Tra cứu dữ liệu định kỳ: Bạn nên chủ động rà soát nợ thuế từ 1 đến 2 lần mỗi tháng, đặc biệt trước khi truyền tờ khai mới trên hệ thống VNACCS/VCIS.
Nhập chuẩn xác thông tin: Mã số thuế và số CMND hoặc thẻ CCCD của người đại diện pháp luật phải chính xác 100% so với giấy phép đăng ký kinh doanh.
Lưu ý độ trễ hệ thống: Dữ liệu nộp thuế điện tử thường có độ trễ cập nhật từ 1 đến 2 ngày làm việc giữa cổng kho bạc, ngân hàng thương mại, và Tổng cục Hải quan.
Ưu tiên xử lý theo mã màu: Bạn cần giải tỏa ngay các khoản nợ màu đỏ (nợ cưỡng chế) và nợ màu cam (nợ từ 31 đến 84 ngày) để tránh bị khóa quyền thông quan hàng hóa.
Đối soát với chứng từ gốc: Bạn so sánh số liệu hiển thị trực tuyến với giấy nộp tiền ngân sách nhà nước, phiếu thu, và biên bản trong quy trình thanh lý tờ khai.
Lưu file kết quả tra cứu: Bạn lưu trữ file kết quả tra cứu định kỳ theo định dạng chuẩn (ví dụ: No_thue_hai_quan_2026.pdf) làm chứng từ kiểm tra sau thông quan.
LogiLink hướng dẫn cách xử lý sai sót trong kết quả tra cứu nợ thuế
Khi phát hiện sai sót hoặc bất thường về số liệu nợ thuế trên hệ thống, LogiLink hướng dẫn bạn thực hiện xử lý qua 4 bước:
Bước 1 – Rà soát dữ liệu đã nhập: Bạn kiểm tra lại mã số thuế và số thẻ CCCD của người đại diện pháp luật. Doanh nghiệp thực sự không nợ thuế nếu thông tin nhập vào đã chính xác và hệ thống báo “Không có dữ liệu”.
Bước 2 – Thu thập đầy đủ chứng từ thanh toán: Bạn tập hợp tờ khai hải quan, lệnh chuyển tiền ngân hàng, giấy nộp tiền vào ngân sách nhà nước, và thông báo nợ thuế để đối chiếu cụ thể từng dòng thuế chênh lệch.
Bước 3 – Nộp công văn tra soát nợ thuế: Doanh nghiệp gửi công văn đề nghị điều chỉnh số liệu kèm bản sao chứng từ nộp tiền trực tiếp đến Chi cục Hải quan nơi mở tờ khai để cán bộ đối chiếu và gạch nợ trên hệ thống.
Bước 4 – Kiểm tra lại hệ thống sau 48 giờ: Bạn truy cập lại Cổng thông tin Tổng cục Hải quan sau 2 ngày làm việc kể từ thời điểm chi cục hải quan tiếp nhận hồ sơ để xác nhận số nợ đã được xóa hoàn toàn.

Một số câu hỏi thường gặp về nợ thuế hải quan
Kết quả tra cứu không có dữ liệu nghĩa là gì?
Kết quả tra cứu hiển thị “Không có dữ liệu” đồng nghĩa doanh nghiệp không có khoản nợ thuế hải quan nào, hoặc thông tin nhập vào chưa chính xác. Cụ thể gồm 3 trường hợp:
Doanh nghiệp đã hoàn thành 100% nghĩa vụ nộp thuế xuất nhập khẩu và các khoản phạt phát sinh. Toàn bộ tờ khai hải quan đã được hệ thống ghi nhận giải phóng và thanh khoản đầy đủ.
Thông tin mã số thuế hoặc số chứng minh nhân dân, thẻ CCCD của người đại diện theo pháp luật bị nhập sai. Bạn cần kiểm tra kỹ từng ký tự và thao tác tra cứu lại.
Doanh nghiệp mới thành lập hoặc chưa phát sinh hoạt động xuất nhập khẩu hàng hóa, hệ thống chưa ghi nhận thông tin nghĩa vụ thuế.
Nợ thuế hải quan quá hạn trên 90 ngày sẽ dẫn đến hậu quả gì?
Nợ thuế hải quan quá hạn trên 90 ngày sẽ bị kích hoạt các biện pháp cưỡng chế hành chính thuế bắt buộc theo Luật Quản lý thuế số 38/2019/QH14. Các hậu quả trực tiếp bao gồm:
Cơ quan hải quan áp dụng lệnh tạm dừng làm thủ tục thông quan hàng hóa đối với toàn bộ các lô hàng xuất khẩu và nhập khẩu mới của doanh nghiệp.
Ngân hàng thương mại thực hiện trích tiền tự động từ tài khoản thanh toán hoặc phong tỏa tài khoản ngân hàng của doanh nghiệp theo yêu cầu cưỡng chế từ hải quan.
Thông báo cưỡng chế nợ thuế được gửi đến các cơ quan đăng ký kinh doanh, cơ quan thuế nội địa, và ngân sách nhà nước, đồng thời tài sản liên quan có thể bị kê biên để xử lý thu hồi nợ.
Hồ sơ doanh nghiệp bị hạ mức độ tuân thủ pháp luật hải quan xuống mức thấp, dẫn đến việc các lô hàng sau này bị phân vào luồng đỏ kiểm tra thực tế 100%.
Làm gì nếu thông tin nợ thuế hiển thị không chính xác?
Bạn cần lập hồ sơ đề nghị tra soát và nộp trực tiếp tại Chi cục Hải quan nơi mở tờ khai nếu thông tin nợ thuế hiển thị không chính xác. Trình tự xử lý gồm các bước:
Bạn chuẩn bị bộ hồ sơ gốc gồm tờ khai hải quan, bộ hồ sơ thanh lý tờ khai hải quan, chứng từ nộp tiền vào ngân sách nhà nước, và bản sao kê ngân hàng có dấu đỏ xác nhận thanh toán.
Bạn soạn công văn tra soát điều chỉnh nghĩa vụ nộp thuế theo mẫu quy định, nêu chi tiết số tờ khai, ngày nộp tiền, số tiền chênh lệch, và lý do đề nghị cơ quan hải quan hỗ trợ gạch nợ.
Bạn nộp hồ sơ trực tiếp tại bộ phận quản lý thuế của Chi cục Hải quan đăng ký tờ khai để đối chiếu liên ngân hàng và cập nhật trạng thái đã nộp tiền lên hệ thống.
Doanh nghiệp có thể lựa chọn đại lý làm thủ tục hải quan uy tín như LogiLink để được tư vấn kiểm tra mã HS, biểu thuế, và đại diện xử lý nhanh chóng các vướng mắc về thuế hải quan.
Thành lập ngày 05/10/2009 tại TP.HCM, LogiLink là công ty logistics và giao nhận xuất nhập khẩu với 17 năm hoạt động. LogiLink sở hữu đội ngũ 42 nhân sự có chứng chỉ nghiệp vụ hải quan, kiểm tra chéo 100% tờ khai trước khi truyền trên hệ thống VNACCS/VCIS, hỗ trợ hơn 3.200 doanh nghiệp quản lý nghĩa vụ thuế chính xác và thông quan an toàn.
Thông tin liên hệ LogiLink:
- Hotline: +84 909 999 543
- Email: info@congtyxuatnhapkhau.com
- Địa chỉ: 60 Nguyễn Phúc Nguyên, phường Nhiêu Lộc, TP.HCM
- Website: https://congtyxuatnhapkhau.com
LogiLink – Nối chuyến hàng, giữ trọn niềm tin.
