

Trong hoạt động xuất nhập khẩu, kiểm soát chi phí logistics đòi hỏi doanh nghiệp nắm rõ từng loại phụ phí vận tải biển. Phụ phí CIC (Container Imbalance Charge) là khoản phụ phí mất cân bằng container phát sinh phổ biến trong vận tải đường biển quốc tế. Bài viết này làm rõ bản chất của phí CIC, thời điểm phát sinh, bên chịu phí, và cách tính khoản phí này vào trị giá tính thuế hải quan.
Phí CIC là gì trong xuất nhập khẩu?
CIC là viết tắt của “Container Imbalance Charge” hoặc “Equipment Surcharge”, nghĩa là phụ phí mất cân bằng container do các hãng tàu thu nhằm bù đắp chi phí điều chuyển container rỗng từ khu vực dư thừa về khu vực thiếu hụt để đóng hàng xuất khẩu.
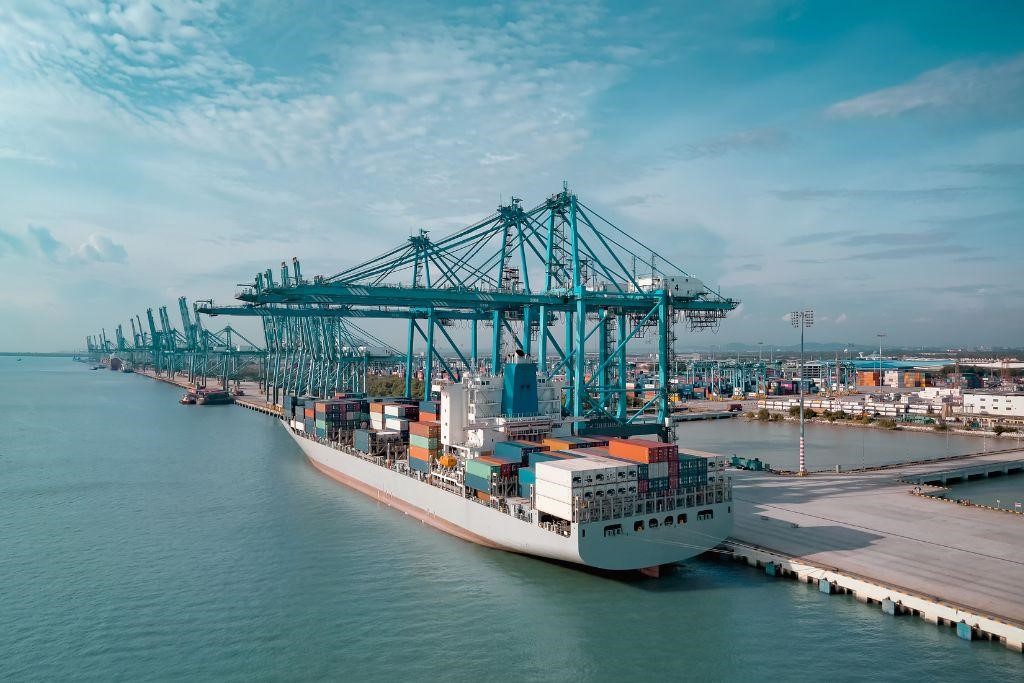
Tình trạng chênh lệch trong cán cân thương mại giữa các quốc gia là nguyên nhân chính dẫn đến phụ phí CIC. Ví dụ, Việt Nam nhập khẩu lượng lớn hàng hóa từ Trung Quốc nhưng xuất khẩu ngược lại ít hơn. Thực tế này khiến lượng vỏ container rỗng tồn đọng nhiều tại các cảng Việt Nam, trong khi các cảng tại Trung Quốc lại thiếu vỏ đóng hàng. Hãng tàu buộc phải vận chuyển container rỗng về lại nơi có nhu cầu và thu khoản phụ phí này để bù đắp chi phí vận tải, nâng hạ, và quản lý thiết bị.
Khi nào phát sinh và phải thu phí CIC?
Phụ phí CIC phát sinh khi có sự mất cân bằng giữa lượng container nhập khẩu và xuất khẩu trên từng tuyến vận tải biển cụ thể tại một thời điểm nhất định.
Các hãng tàu áp dụng thu phụ phí CIC vào những thời điểm và điều kiện sau:
- Mùa cao điểm vận tải: Thời điểm cuối năm hoặc trước các kỳ nghỉ lễ lớn ghi nhận nhu cầu đóng hàng xuất khẩu tăng vọt, khiến tình trạng thiếu hụt vỏ container trở nên nghiêm trọng.
- Tuyến vận tải nhập siêu: Phí CIC được áp dụng chủ yếu cho các tuyến hàng nhập khẩu từ các quốc gia xuất siêu tại châu Á về Việt Nam.
- Thời điểm điều chuyển vỏ rỗng: Khoản phí có thể phát sinh trước khi đóng hàng (khi hãng tàu chuyển vỏ rỗng về cảng xuất) hoặc phát sinh sau khi dỡ hàng (khi hãng tàu chuyển vỏ rỗng từ cảng nhập về nơi thiếu hụt).
Mức phụ phí CIC được hãng tàu ấn định cho từng loại vỏ trong các loại container (20′, 40′, hoặc 45′). Đối với phương thức vận chuyển nguyên container, khoản phí này thường được thỏa thuận tách rời hoặc tính gộp vào phí FCL.
Ai là người chịu phí CIC?
Người chịu phụ phí CIC là người mua (Consignee) hoặc người bán (Shipper), phụ thuộc vào thỏa thuận trong hợp đồng vận tải và điều kiện thương mại Incoterms được áp dụng.
Phụ phí CIC được phân loại vào nhóm các loại local charge và có thể được thanh toán theo hai trường hợp sau:
- Phát sinh tại cảng xếp hàng: Chi phí điều chuyển vỏ rỗng đến cảng xuất hàng thường được đưa vào thỏa thuận vận chuyển ban đầu và do Shipper chi trả nếu cảng đi thiếu hụt container trầm trọng.
- Phát sinh tại cảng dỡ hàng: Trường hợp phổ biến nhất diễn ra sau khi hoàn tất thủ tục nhập khẩu. Container sau khi rút ruột không có hàng đóng ngay buộc hãng tàu phải chuyển vỏ rỗng về nơi khác. Trong trường hợp này, bên nhập khẩu (Consignee) là bên chịu phí CIC.
Cách tính phí CIC vào trị giá tính thuế
Phụ phí CIC được tính vào trị giá tính thuế hải quan nếu thỏa mãn đầy đủ các điều kiện cộng theo quy định của pháp luật hải quan Việt Nam.
Điều kiện để cộng phụ phí CIC
Phụ phí CIC được cộng vào trị giá tính thuế nhập khẩu khi đáp ứng đủ 3 điều kiện luật định:
- Điều kiện thanh toán: Khoản phụ phí CIC do người mua chi trả và chưa được tính trong tổng số tiền thực tế đã thanh toán hoặc sẽ phải thanh toán cho người bán.
- Điều kiện liên quan: Khoản phụ phí liên quan trực tiếp đến việc vận chuyển lô hàng nhập khẩu đang tiến hành tính thuế.
- Điều kiện định lượng: Khoản chi phí có số liệu khách quan, định lượng được rõ ràng, và phù hợp với các chứng từ hợp pháp của lô hàng.
Doanh nghiệp không thể xác định trị giá hải quan theo phương pháp trị giá giao dịch nếu thiếu số liệu định lượng hợp lệ, mà phải chuyển sang các phương pháp xác định trị giá kế tiếp theo quy định.
Khi nào không phải cộng CIC vào giá trị tính thuế?
Doanh nghiệp không phải cộng phụ phí CIC vào trị giá tính thuế trong 2 trường hợp cụ thể theo Công văn 797/TCHQ-TXNK ban hành ngày 01/02/2019 của Tổng cục Hải quan:
- Đã bao gồm trong tiền hàng: Khoản phụ phí CIC được khấu trừ ra khỏi trị giá tính thuế nếu doanh nghiệp có chứng từ bóc tách số tiền riêng biệt khi khoản này đã nằm trong tổng giá trị hàng thanh toán cho người bán.
- Có hóa đơn giá trị gia tăng (VAT): Khoản chi phí phát sinh tại nội địa Việt Nam có hóa đơn thuế GTGT (VAT 10%) hợp pháp không phải cộng vào trị giá tính thuế hải quan, nhằm tránh tình trạng đánh thuế trùng lặp.
Quy trình xác định trị giá hải quan hiện hành được thực hiện theo Thông tư 39/2018/TT-BTC (sửa đổi, bổ sung Thông tư 38/2015/TT-BTC của Bộ Tài chính), quy định chi tiết phương pháp xác định trị giá và các khoản điều chỉnh cộng, trừ liên quan đến phụ phí vận tải.
Những câu hỏi thường gặp về phụ phí CIC
Dưới đây là lời giải đáp chi tiết cho những thắc mắc thường gặp nhất của doanh nghiệp về bản chất và tính minh bạch của phụ phí CIC.
Những quốc gia nào thường bị tính phí CIC?
Các quốc gia có tình trạng nhập siêu lớn thường xuyên bị hãng tàu thu phụ phí CIC. Các thị trường tiêu biểu gồm có:
- Việt Nam: Nhập khẩu khối lượng lớn nguyên liệu, máy móc, và hàng tiêu dùng từ các nước lân cận, dẫn đến tình trạng dư thừa vỏ container rỗng tại cảng dỡ.
- Hoa Kỳ: Thị trường tiêu thụ và nhập khẩu lớn nhất thế giới, thường xuyên phải chịu phụ phí mất cân bằng container từ các tuyến xuất phát từ châu Á.
- Liên minh châu Âu (EU): Lượng hàng nhập khẩu từ các trung tâm sản xuất châu Á vượt trội so với lượng hàng xuất khẩu, gây mất cân bằng thiết bị container chiều ngược lại.
Ngược lại, các nước xuất siêu lớn như Trung Quốc ít khi phải chịu phụ phí CIC vì nhu cầu vỏ rỗng tại chỗ luôn ở mức cao.
Phụ phí CIC có bị các hãng tàu khai gian không?
Các hãng tàu quốc tế lớn thường không khai gian phụ phí CIC nhưng doanh nghiệp vẫn cần chủ động kiểm tra tính hợp lý của khoản phụ phí này.
Thực tế cho thấy tình trạng mất cân bằng container thay đổi tùy theo mùa vụ và biến động kinh tế toàn cầu. Để bảo vệ quyền lợi, doanh nghiệp nên theo dõi bảng giá niêm yết, đối chiếu với phí THC là gì, và yêu cầu giải trình cụ thể khi phát sinh khoản thu bất thường. Hợp tác với các đối tác logistics có chuyên môn cao và am hiểu quy trình khai thác cảng sẽ giúp doanh nghiệp đàm phán mức phí cạnh tranh và kiểm soát rủi ro phát sinh hiệu quả.
LogiLink – Giải pháp tối ưu phí CIC trong dịch vụ xuất nhập khẩu
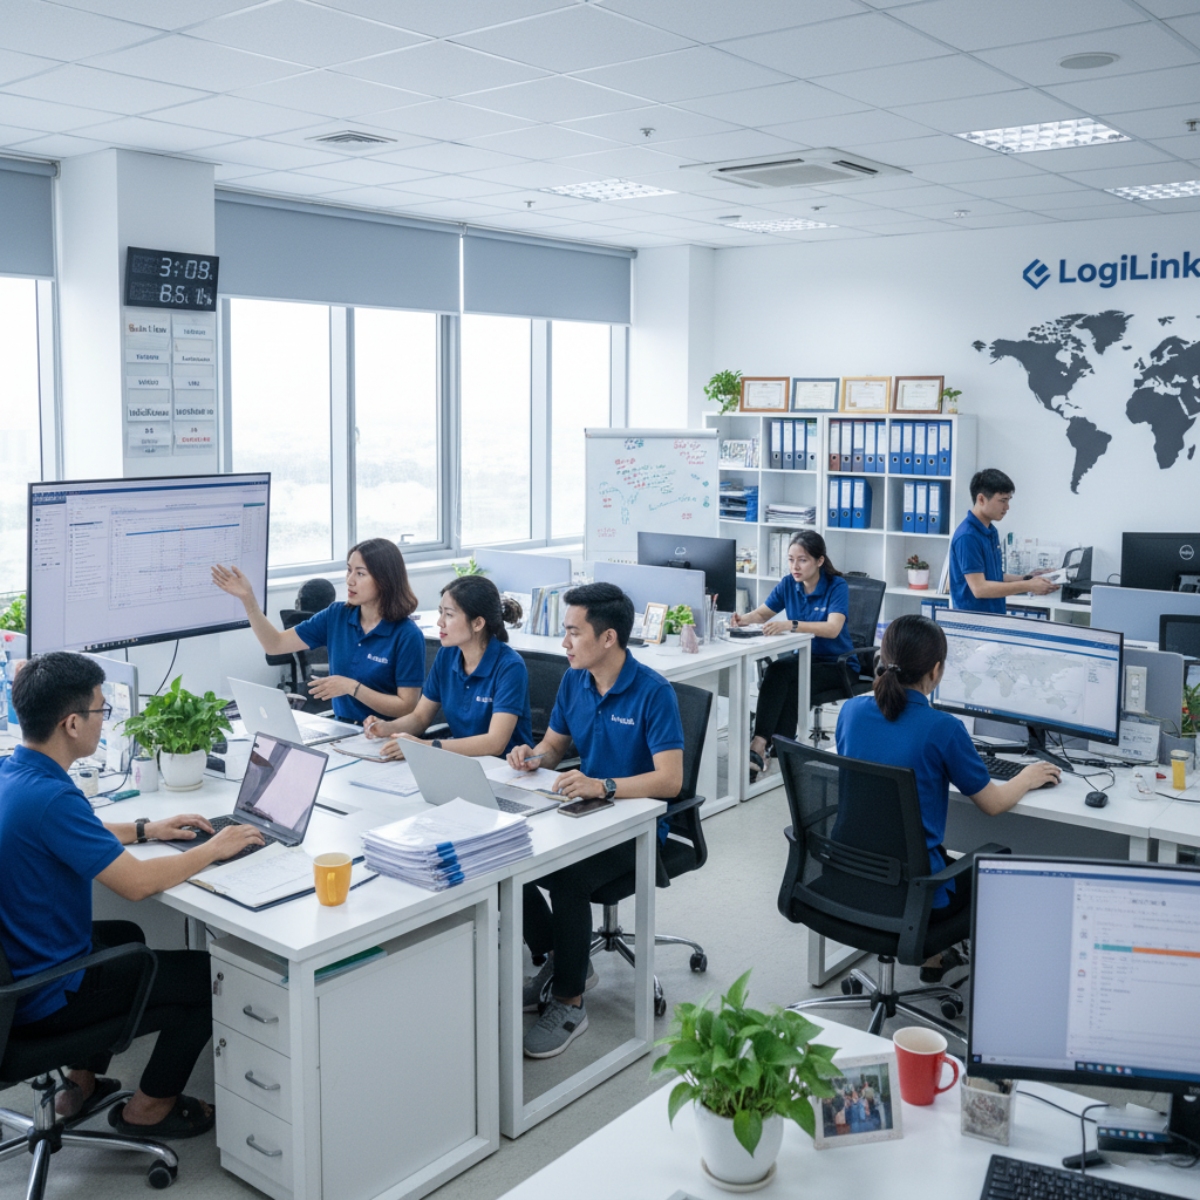
Công ty xuất nhập khẩu tại TPHCM LogiLink thành lập ngày 05/10/2009, cung cấp trọn gói dịch vụ khai thác cảng, kho bãi, giao nhận, và thông quan hải quan. Với 17 năm hoạt động và đội ngũ 42 nhân viên có chứng chỉ khai hải quan, LogiLink giúp doanh nghiệp phân tích chính xác từng lô hàng, rà soát phụ phí CIC theo đúng Thông tư 39/2018/TT-BTC, và tối ưu tổng chi phí vận tải biển quốc tế. Mọi báo giá của LogiLink đều tách bạch 3 phần minh bạch và phản hồi trong 2 giờ làm việc.
Thông tin liên hệ LogiLink:
- Hotline: +84 909 999 543
- Email: info@congtyxuatnhapkhau.com
- Địa chỉ: 60 Nguyễn Phúc Nguyên, phường Nhiêu Lộc, TP.HCM
- Website: https://congtyxuatnhapkhau.com
LogiLink – Nối chuyến hàng, giữ trọn niềm tin.
