

Phụ phí LSS (Low Sulphur Surcharge) là khoản phụ phí nhiên liệu lưu huỳnh thấp quan trọng trong cơ cấu chi phí vận tải biển quốc tế. Doanh nghiệp xuất nhập khẩu nắm vững bản chất, căn cứ pháp lý và cơ chế tính toán phụ phí này sẽ chủ động dự toán ngân sách logistics, thương lượng điều kiện thương mại quốc tế thuận lợi và tuân thủ chuẩn xác các quy định hải quan hiện hành.
Phí LSS là gì?
LSS (Low Sulphur Surcharge) là phụ phí giảm thải lưu huỳnh do các hãng tàu biển thu nhằm bù đắp phần chênh lệch chi phí khi phải sử dụng nhiên liệu sạch có hàm lượng lưu huỳnh thấp (dưới 0,5%), tương tự như nhiều loại phụ phí vận tải khác mà bạn có thể đối chiếu qua bài viết local charge là gì. Khoản phụ thu này áp dụng theo quy chuẩn IMO 2020 thuộc Phụ lục VI của Công ước MARPOL do Tổ chức Hàng hải Quốc tế (IMO) ban hành, bắt buộc các tàu biển thương mại trên toàn cầu phải giảm hàm lượng lưu huỳnh trong nhiên liệu từ mức 3,5% xuống dưới 0,5%.
Phụ phí nhiên liệu sạch được tính trực tiếp trên từng đơn vị vỏ container (TEU cho container 20′ và FEU cho container 40′ hoặc 40′ HC). Mức thu trung bình trên thị trường dao động từ 50 – 150 USD cho container 20′ và từ 100 – 300 USD cho container 40′, thay đổi căn cứ theo cự ly tuyến đường biển, loại dịch vụ vận chuyển và chính sách điều chỉnh giá nhiên liệu định kỳ của từng hãng tàu.
Doanh nghiệp xuất nhập khẩu hiểu rõ bản chất phụ phí LSS sẽ đạt được 3 lợi ích thiết thực:
- Lập dự toán chi phí vận chuyển đường biển chính xác cho từng lô hàng container.
- Thương lượng điều kiện Incoterms và điều khoản phân bổ cước phí minh bạch với đối tác ngoại thương.
- Phân tách chứng từ vận tải chuẩn xác để khai báo trị giá hải quan hợp lệ.
Nguồn gốc và ý nghĩa của phụ phí LSS (Low Sulphur Surcharge)
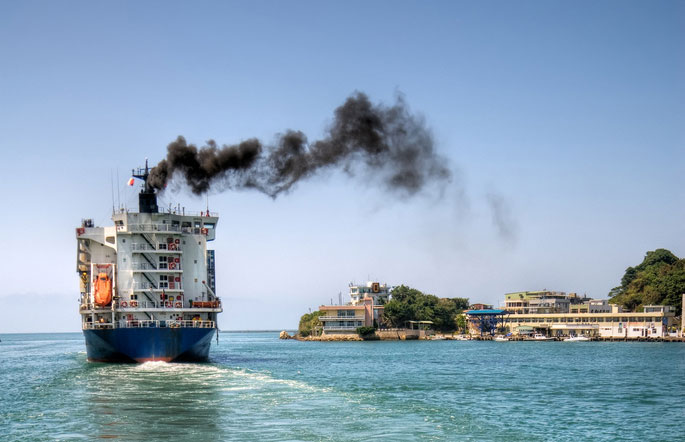
Phụ phí LSS ra đời từ quy định IMO 2020 của Tổ chức Hàng hải Quốc tế (IMO), chính thức có hiệu lực thi hành từ ngày 01/01/2020 trên toàn thế giới. Quy định này ấn định mức trần hàm lượng lưu huỳnh trong dầu nhiên liệu hàng hải không vượt quá 0,5% khối lượng (m/m), giảm mạnh so với mức giới hạn 3,5% trước đây.
Quy chuẩn IMO 2020 mang 3 ý nghĩa trọng yếu đối với chuỗi cung ứng toàn cầu:
- Bảo vệ môi trường sinh thái: Cắt giảm khoảng 77% tổng lượng phát thải lưu huỳnh oxit (SOx) từ tàu biển mỗi năm, ngăn ngừa nguy cơ mưa axit và bảo vệ hệ hô hấp cho cư dân tại các khu vực duyên hải và thành phố cảng.
- Gia tăng chi phí vận hành hàng hải: Nhiên liệu có hàm lượng lưu huỳnh rất thấp (VLSFO) và dầu diesel hàng hải (MGO) có giá thành cao hơn từ 150 – 300 USD/tấn so với dầu nặng truyền thống (HSFO). Các hãng tàu buộc phải áp dụng LSS để bù đắp chi phí nhiên liệu tăng cao hoặc chi phí đầu tư hệ thống tháp lọc khí thải (Scrubber).
- Hiệu lực pháp lý bắt buộc: Tất cả quốc gia thành viên IMO, bao gồm Việt Nam, đều triển khai cơ chế kiểm tra nhật ký nhiên liệu, lấy mẫu kiểm định và áp dụng chế tài xử phạt nghiêm đối với các phương tiện vận tải vi phạm.
Ai chịu trách nhiệm thanh toán LSS? Hãng tàu hay chủ hàng?
Chủ hàng (người gửi hàng – shipper hoặc người nhận hàng – consignee) là bên chịu trách nhiệm thanh toán LSS cho hãng tàu theo nguyên tắc phân bổ chi phí trong vận tải container quốc tế, tương tự cách phân định khi bạn tìm hiểu phí EBS là gì. Việc bên mua hay bên bán thực hiện chi trả phụ thuộc trực tiếp vào điều kiện Incoterms đã xác lập trong hợp đồng ngoại thương.
Trong thực tế giao nhận hàng hóa, chi phí LSS được phân định theo 3 trường hợp chính:
- Điều kiện nhóm F và E (như FOB, FCA, EXW): Người mua nước ngoài chịu trách nhiệm chi trả toàn bộ cước biển quốc tế và các phụ phí theo cước, bao gồm LSS (thu tại cảng đến – Freight Collect).
- Điều kiện nhóm C và D (như CIF, CFR, DDP, DAP): Người bán chịu trách nhiệm thanh toán cước biển và phụ phí LSS tại cảng xếp hàng trước khi tàu khởi hành (Freight Prepaid).
- Cơ chế chia sẻ biến động nhiên liệu: Hai bên mua bán có thể thỏa thuận chia sẻ một phần chi phí LSS khi giá dầu thế giới tăng đột biến vượt biên độ cam kết trong hợp đồng thương mại dài hạn.
LogiLink luôn tư vấn minh bạch cách phân chia phụ phí LSS ngay từ bước lập báo giá dịch vụ. Mỗi bảng báo giá của LogiLink luôn bóc tách rõ 3 phần độc lập: cước vận chuyển, phụ phí hãng tàu cùng cảng biển và các khoản chi hộ, giúp doanh nghiệp đánh giá chính xác ngân sách trước khi xác nhận booking.

Cách tính LSS và mức thu hiện nay là bao nhiêu?
Mức thu phụ phí LSS được tính theo công thức chuẩn: LSS = Số lượng container × Đơn giá LSS quy định cho từng loại container và tuyến đường.
Mức thu phụ phí LSS tham khảo theo các tuyến vận tải biển chính:
- Tuyến Nội Á (Việt Nam ↔ Trung Quốc, Singapore, Thái Lan, Malaysia, Nhật Bản, Hàn Quốc):
- Container 20′ (TEU): 50 – 100 USD
- Container 40′ và 40′ HC (FEU): 100 – 200 USD
- Tuyến Châu Á ↔ Châu Âu (Rotterdam, Hamburg, Antwerp, Southampton):
- Container 20′ (TEU): 120 – 200 USD
- Container 40′ và 40′ HC (FEU): 240 – 400 USD
- Tuyến Châu Á ↔ Bắc Mỹ (bờ Tây như Los Angeles/Long Beach, bờ Đông như New York/Savannah):
- Container 20′ (TEU): 100 – 180 USD
- Container 40′ và 40′ HC (FEU): 200 – 360 USD
Mức thu phụ phí LSS chịu ảnh hưởng bởi 4 yếu tố chính: biến động giá dầu thế giới (VLSFO và MGO tại các trung tâm cấp dầu như Singapore, Rotterdam), khoảng cách tuyến hành trình, chính sách riêng của từng hãng tàu và mùa vụ vận chuyển. Vào các tháng cao điểm xuất khẩu (tháng 8 – tháng 12 hàng năm), phụ phí này có thể tăng thêm 10 – 20%. Bạn cũng cần theo dõi các chi phí luân chuyển vỏ như tiền cược cont để kiểm soát dòng tiền của lô hàng.
LogiLink cập nhật biểu cước và phụ phí LSS hàng tuần từ các hãng tàu lớn như Maersk, MSC, COSCO, Evergreen, CMA CGM và ONE, hỗ trợ doanh nghiệp lựa chọn hãng tàu và thời điểm xuất hàng có mức phí tối ưu nhất.
Phụ phí LSS áp dụng cho hàng xuất hay nhập khẩu?
Phụ phí LSS áp dụng cho cả hàng hóa xuất khẩu lẫn nhập khẩu vì phương tiện vận tải đường biển tiêu hao nhiên liệu sạch ở cả hai chiều hành trình. Tuy nhiên, thời điểm và đối tượng nộp phụ thu phụ thuộc trực tiếp vào điều kiện giao hàng Incoterms trên vận đơn.
Nghĩa vụ chi trả LSS cụ thể theo từng luồng hàng hóa:
- Đối với hàng xuất khẩu:
- Xuất theo điều kiện FOB hoặc EXW: Người mua nước ngoài thanh toán phụ phí LSS tại cảng đích.
- Xuất theo điều kiện CIF, CFR hoặc DDP: Doanh nghiệp xuất khẩu Việt Nam thanh toán phụ phí LSS tại cảng xếp hàng Việt Nam cùng với cước biển quốc tế.
- Đối với hàng nhập khẩu:
- Nhập theo điều kiện FOB hoặc EXW: Doanh nghiệp nhập khẩu Việt Nam trực tiếp thanh toán cước biển và phụ phí LSS cho đại lý hãng tàu trước khi lấy lệnh giao hàng (D/O).
- Nhập theo điều kiện CIF hoặc CFR: Nhà xuất khẩu nước ngoài đã nộp LSS tại cảng đi. Doanh nghiệp nhập khẩu cần kiểm tra thông báo hàng đến (Arrival Notice) để tránh tình trạng thanh toán trùng lặp khi tính toán tổng chi phí nhập khẩu hàng FCL.
LogiLink đồng hành hỗ trợ doanh nghiệp rà soát kỹ lưỡng các điều khoản thương mại quốc tế, đề xuất phương án giao hàng thích hợp để tối ưu hóa tổng chi phí logistics của chuyến hàng.
LSS có phải kê khai vào trị giá tính thuế không?
Theo Thông tư 38/2015/TT-BTC và Thông tư 39/2018/TT-BTC của Bộ Tài chính, phụ phí LSS cấu thành chi phí vận chuyển hàng hóa nhập khẩu chặng quốc tế và phải cộng vào trị giá tính thuế nhập khẩu nếu khoản này chưa được tính trong giá mua thực tế.
Cơ chế xác định trị giá tính thuế đối với phụ phí LSS bao gồm 2 trường hợp cụ thể:
- Trường hợp nhập khẩu theo điều kiện CIF hoặc CFR: Giá mua trên hóa đơn thương mại đã bao gồm cước biển và phụ phí LSS, do đó doanh nghiệp không phải kê khai khoản điều chỉnh cộng LSS trên tờ khai hải quan.
- Trường hợp nhập khẩu theo điều kiện FOB hoặc EXW: Phụ phí LSS phát sinh trong quá trình vận chuyển hàng hóa đến cửa khẩu nhập đầu tiên của Việt Nam. Đây là khoản điều chỉnh cộng bắt buộc theo quy định xác định trị giá hải quan tại Điều 13 Thông tư 39/2018/TT-BTC. Doanh nghiệp chỉ được loại trừ khi phụ phí phát sinh sau thời điểm hàng cập cảng dỡ hàng đầu tiên và có chứng từ bóc tách riêng biệt, hợp lệ.
Bộ hồ sơ doanh nghiệp cần chuẩn bị để kê khai hải quan bao gồm:
- Hợp đồng mua bán ngoại thương thể hiện rõ điều kiện giao hàng Incoterms.
- Hóa đơn thương mại (Commercial Invoice) và phiếu đóng gói (Packing List).
- Vận đơn đường biển (Bill of Lading) thể hiện rõ hình thức cước trả trước hay trả sau.
- Hóa đơn hoặc biên lai thu tiền phụ phí LSS từ hãng tàu hoặc công ty giao nhận vận tải.
- Chứng từ thanh toán ngân hàng cho khoản phụ phí vận tải biển.
Đội ngũ khai báo hải quan của LogiLink gồm 42 nhân viên có chứng chỉ nghiệp vụ hải quan. Mỗi bộ chứng từ và tờ khai hải quan đều được 2 nhân viên kiểm tra chéo trước khi truyền dữ liệu lên hệ thống VNACCS/VCIS, giúp doanh nghiệp áp đúng mã, kê khai chuẩn xác trị giá tính thuế và hạn chế tối đa rủi ro xử phạt vi phạm hành chính.
LogiLink hỗ trợ doanh nghiệp tối ưu LSS như thế nào?
LogiLink triển khai giải pháp vận tải biển quốc tế và thông quan chuyên nghiệp, giúp doanh nghiệp xuất nhập khẩu tối ưu hóa phụ phí LSS thông qua 4 năng lực cốt lõi:
- Cập nhật giá cước đa hãng tàu: Cập nhật biểu cước và phụ phí LSS hàng tuần từ các hãng tàu biển quốc tế lớn, tư vấn thời điểm đặt chỗ (booking) và lựa chọn tuyến đi tối ưu ngân sách.
- Tư vấn Incoterms tối ưu: Phân tích điều kiện giao hàng phù hợp nhằm phân định trách nhiệm chi trả phụ phí nhiên liệu rõ ràng, ngăn ngừa chi phí phát sinh ngoài thỏa thuận.
- Khai báo hải quan chuẩn xác: Hỗ trợ thiết lập hồ sơ bóc tách chi phí vận tải, thực hiện kê khai trị giá hải quan đúng Thông tư 39/2018/TT-BTC, bảo đảm tuân thủ pháp luật hải quan.
- Quản lý chi phí qua LogiTrack: Báo giá bóc tách minh bạch từng hạng mục và cung cấp công cụ theo dõi tiến trình 6 mốc vận hành lô hàng theo thời gian thực trên cổng LogiTrack.
Thành lập từ ngày 05/10/2009 tại TP.HCM, LogiLink sở hữu 17 năm kinh nghiệm với 7 kho (tổng diện tích 64.000 m²), 4 bãi container (tổng diện tích 45.000 m²), 60 đầu kéo và 6 sà lan, hiện phục vụ thường xuyên cho 640 doanh nghiệp xuất nhập khẩu với tỷ lệ giao hàng đúng hẹn đạt 98,6% (năm 2025).

Quy định về LSS tại Việt Nam và vai trò của LogiLink
Tại Việt Nam, việc thực hiện quy định về phụ phí nhiên liệu lưu huỳnh thấp tuân thủ Bộ luật Hàng hải Việt Nam 2015, Nghị định 58/2017/NĐ-CP và Thông tư 22/2020/TT-BGTVT hướng dẫn thực hiện quy chuẩn IMO 2020, gắn liền với hoạt động khai thác tại các dịch vụ cảng biển.
Các nội dung quản lý trọng điểm bao gồm:
- Tất cả tàu biển hoạt động tại các vùng nước cảng biển Việt Nam phải sử dụng nhiên liệu có hàm lượng lưu huỳnh không vượt quá 0,5% khối lượng.
- Cơ quan cảng vụ hàng hải kiểm tra nhật ký tiêu thụ nhiên liệu và có thẩm quyền xử phạt nghiêm các hành vi vi phạm xả thải theo Nghị định 142/2021/NĐ-CP.
- Hãng tàu có nghĩa vụ niêm yết công khai biểu giá cước và các khoản phụ thu ngoài giá dịch vụ vận chuyển biển theo Nghị định 146/2016/NĐ-CP.
Là hội viên Hiệp hội Doanh nghiệp Dịch vụ Logistics Việt Nam (VLA) từ năm 2013 và áp dụng hệ thống quản lý chất lượng ISO 9001:2015, LogiLink đóng vai trò là đầu mối giao nhận tin cậy cho các doanh nghiệp xuất nhập khẩu tại khu vực phía Nam. Đội ngũ điều phối viên của LogiLink theo dõi sát sao biểu phí của các hãng tàu, cập nhật nhanh chóng các biến động quy định và gửi thông báo rủi ro cho khách hàng trong 2 giờ làm việc kể từ khi phát hiện, bảo vệ tối đa quyền lợi của chủ hàng.
Câu hỏi thường gặp về phụ phí LSS
Phụ phí LSS là gì và tại sao lại có?
Phụ phí LSS (Low Sulphur Surcharge) là khoản phụ thu của hãng tàu để bù đắp chi phí dùng nhiên liệu lưu huỳnh thấp dưới 0,5%. Phụ phí này bắt buộc áp dụng từ ngày 01/01/2020 theo quy chuẩn IMO 2020 của Tổ chức Hàng hải Quốc tế nhằm giảm phát thải khí SO2 độc hại và bảo vệ môi trường biển.
Ai là người chịu trách nhiệm thanh toán LSS?
Chủ hàng (shipper hoặc consignee) là bên chịu trách nhiệm thanh toán phụ phí LSS cho hãng tàu căn cứ theo điều kiện Incoterms của hợp đồng: người mua trả LSS tại cảng đến khi mua theo điều kiện FOB hoặc EXW, còn người bán trả LSS tại cảng đi khi bán theo điều kiện CIF hoặc CFR.
Khoản thu LSS có được trừ khi tính thuế nhập khẩu không?
Khoản thu LSS không được trừ mà phải cộng vào trị giá tính thuế nhập khẩu nếu phát sinh trong chặng vận chuyển quốc tế đến cảng dỡ hàng đầu tiên và chưa nằm trong giá mua hàng (như điều kiện FOB, EXW) theo Thông tư 39/2018/TT-BTC. Trường hợp mua theo điều kiện CIF hoặc CFR, LSS đã nằm sẵn trong giá mua nên doanh nghiệp không phải kê khai cộng thêm.
Để nhận tư vấn chi tiết về cách tối ưu chi phí vận tải biển và phụ phí LSS cho doanh nghiệp, bạn liên hệ LogiLink tại trụ sở 60 Nguyễn Phúc Nguyên, phường Nhiêu Lộc, TP.HCM, qua hotline +84 909 999 543 hoặc email info@congtyxuatnhapkhau.com. Đội ngũ LogiLink làm việc từ 07:00 – 21:00, thứ Hai đến Chủ nhật (kể cả ngày lễ).
